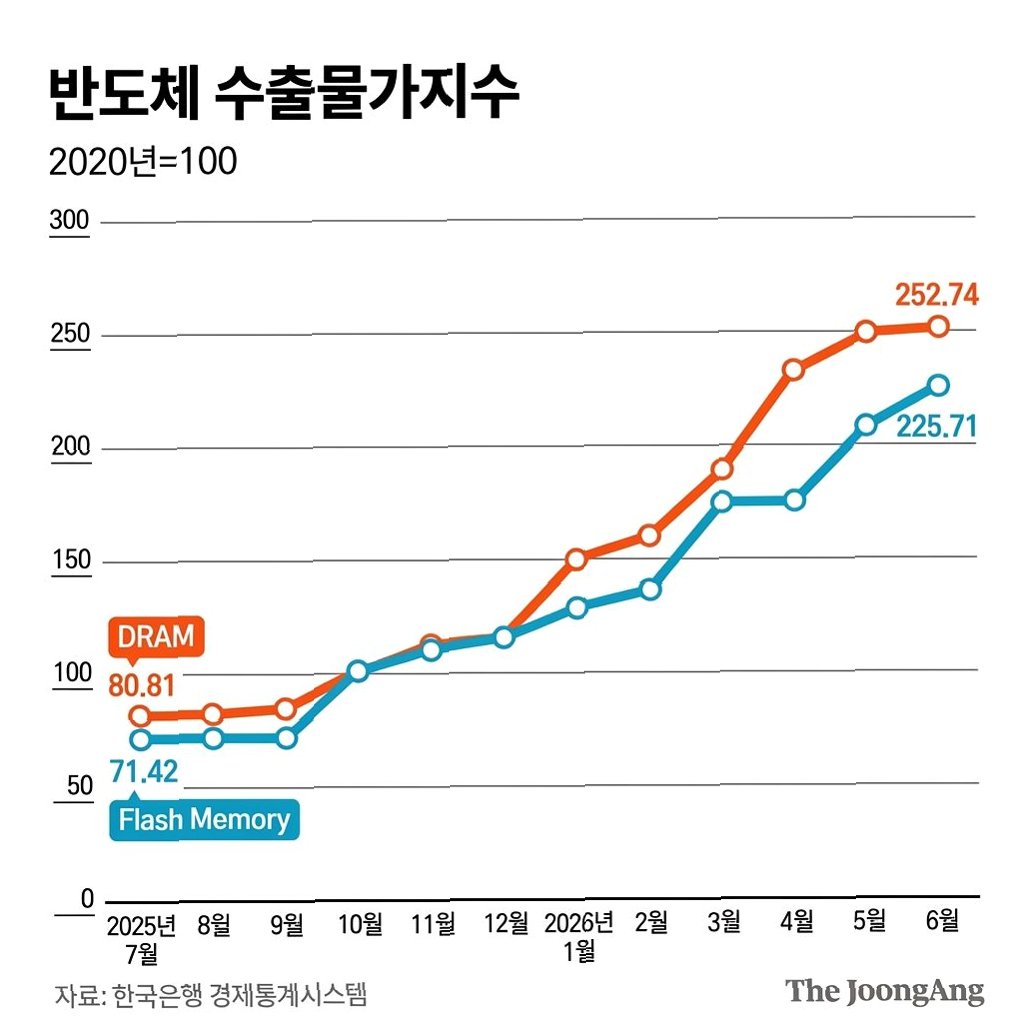
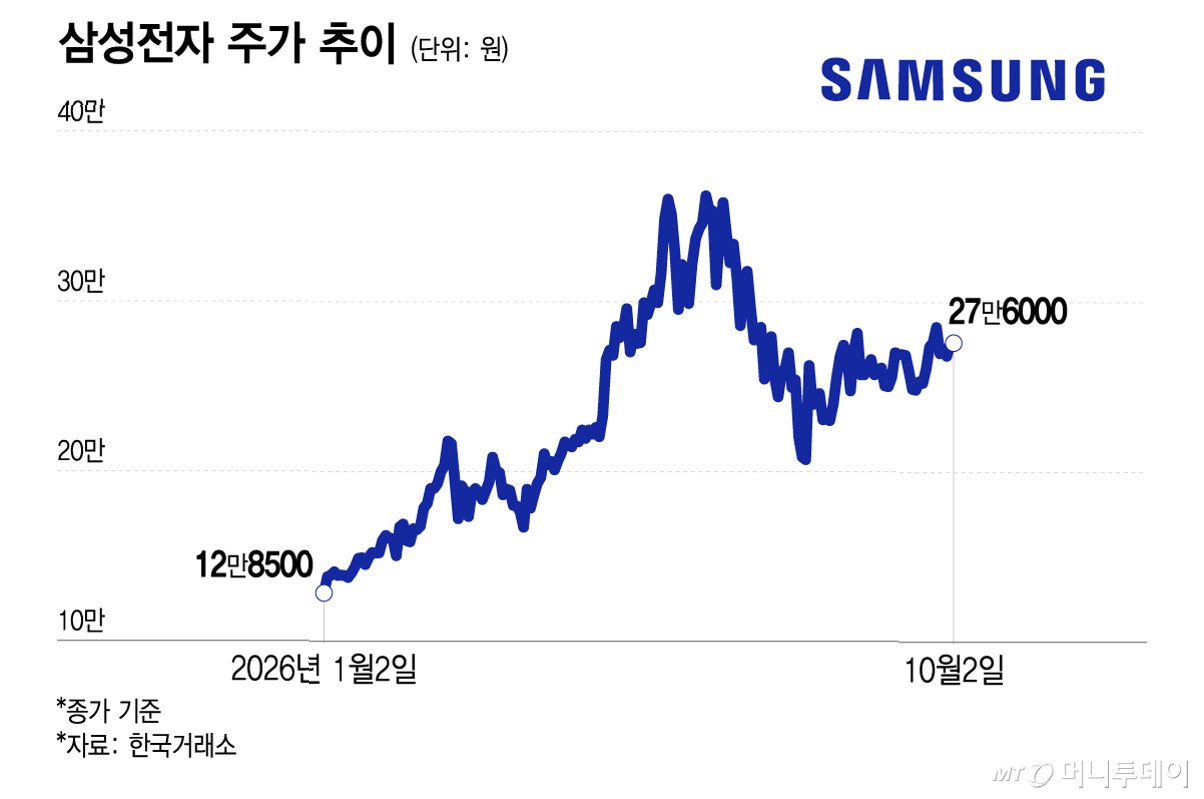
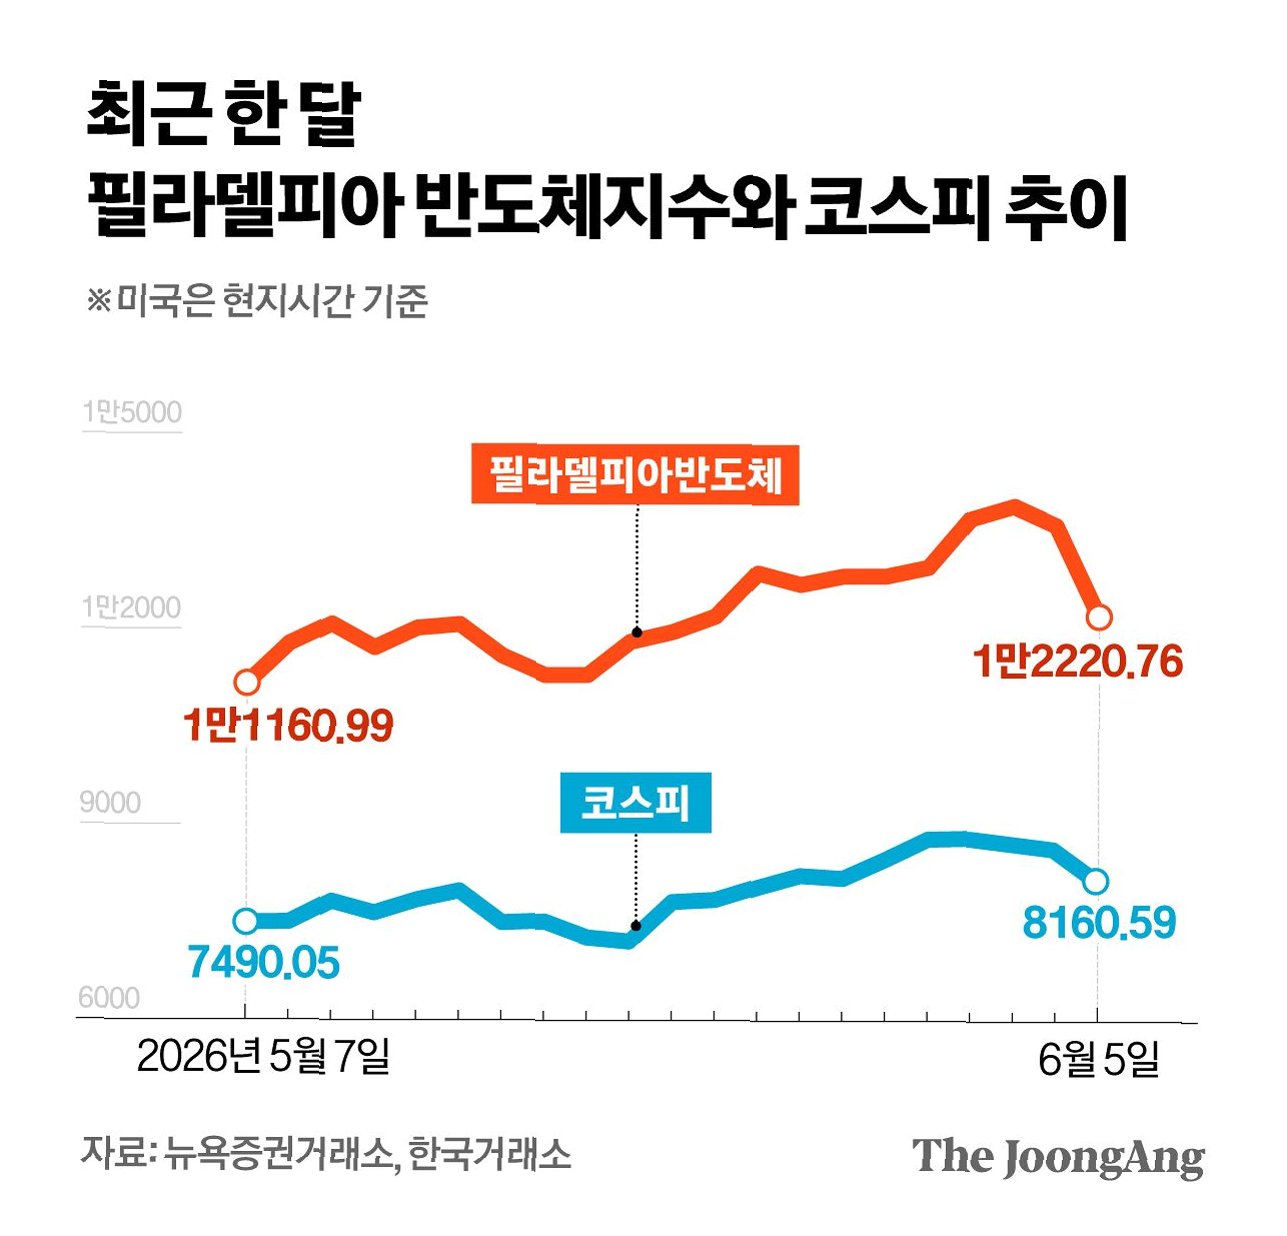
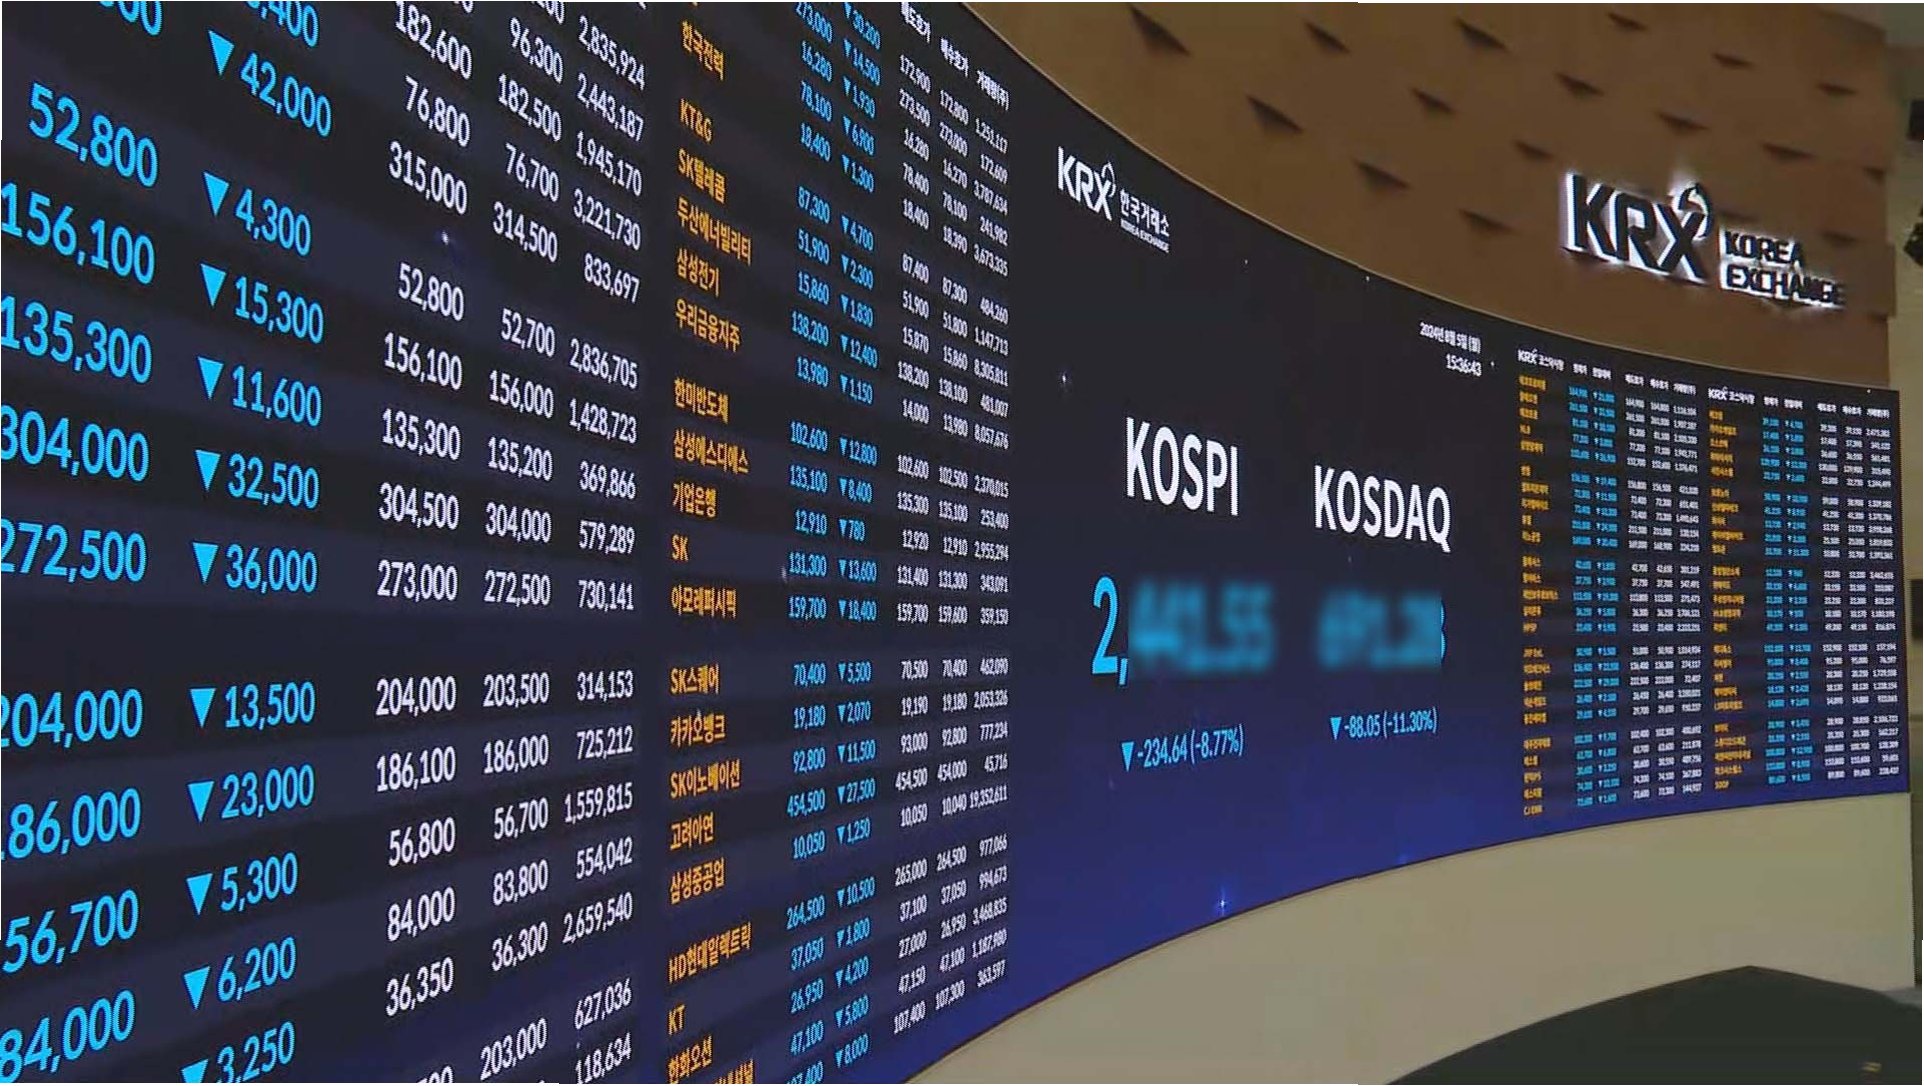
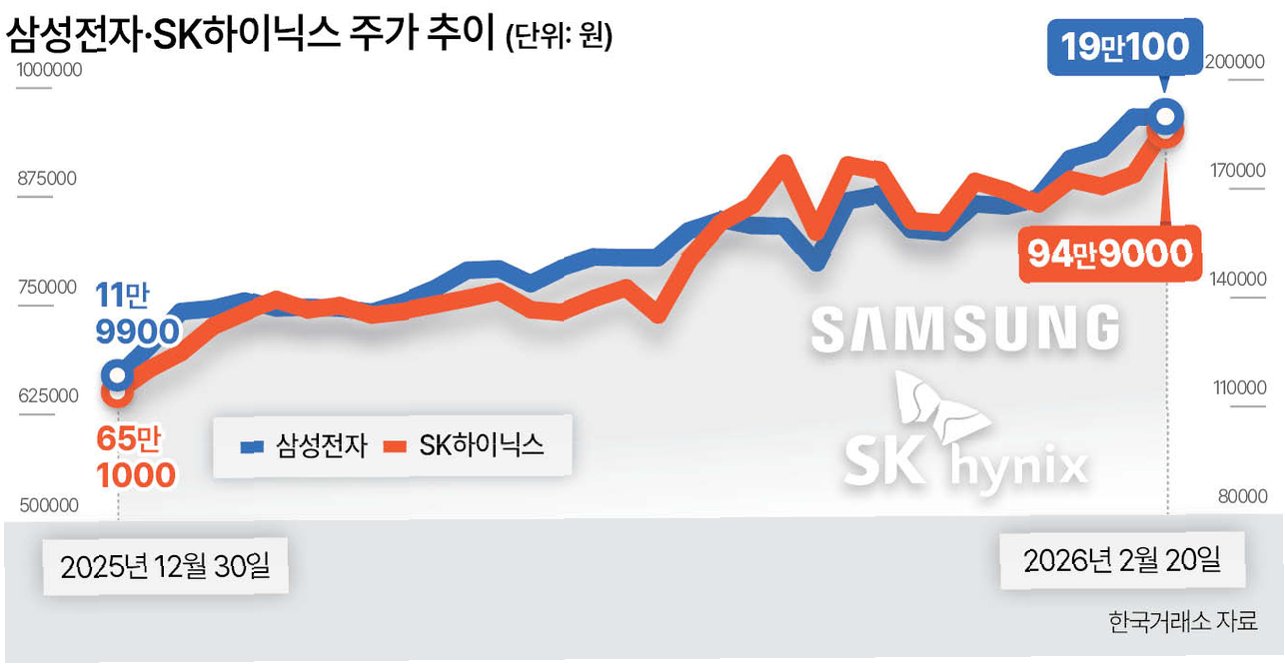
애널리스트의 '7만전자·20만닉스' 전망과 현재 평가이주완 애널리스트는 삼성전자와 SK하이닉스의 주가가 여전히 과대평가된 구간에 있다고 재차 강조했습니다. 그는 두 기업의 주가순자산비율(PBR)이 향후 실적 개선을 반영하더라도 여전히 높은 수준을 유지할 것이라고 분석했습니다. 따라서 현재의 주가 상승은 지속 가능하지 않은 거품일 수 있다는 우려를 표했습니다. 가격 상승과 물량 증가의 차이점 분석이 애널리스트는 최근 반도체 기업들의 실적 급증이 엔비디아의 사례와는 다르다고 주장했습니다. 그는 삼성전자와 SK하이닉스의 경우 물량 증가 없이 가격만 상승했으며, 이는 공급이 정상화되면 다시 하락할 수밖에 없다고 설명했습니다. 이러한 가격 상승은 모래성처럼 쉽게 무너질 수 있는 거품이라고 경고했습니다. ..