반응형

금리 상승 8

주택담보대출 금리 상승, 이자 부담 가중…대출자들의 시름 깊어진다

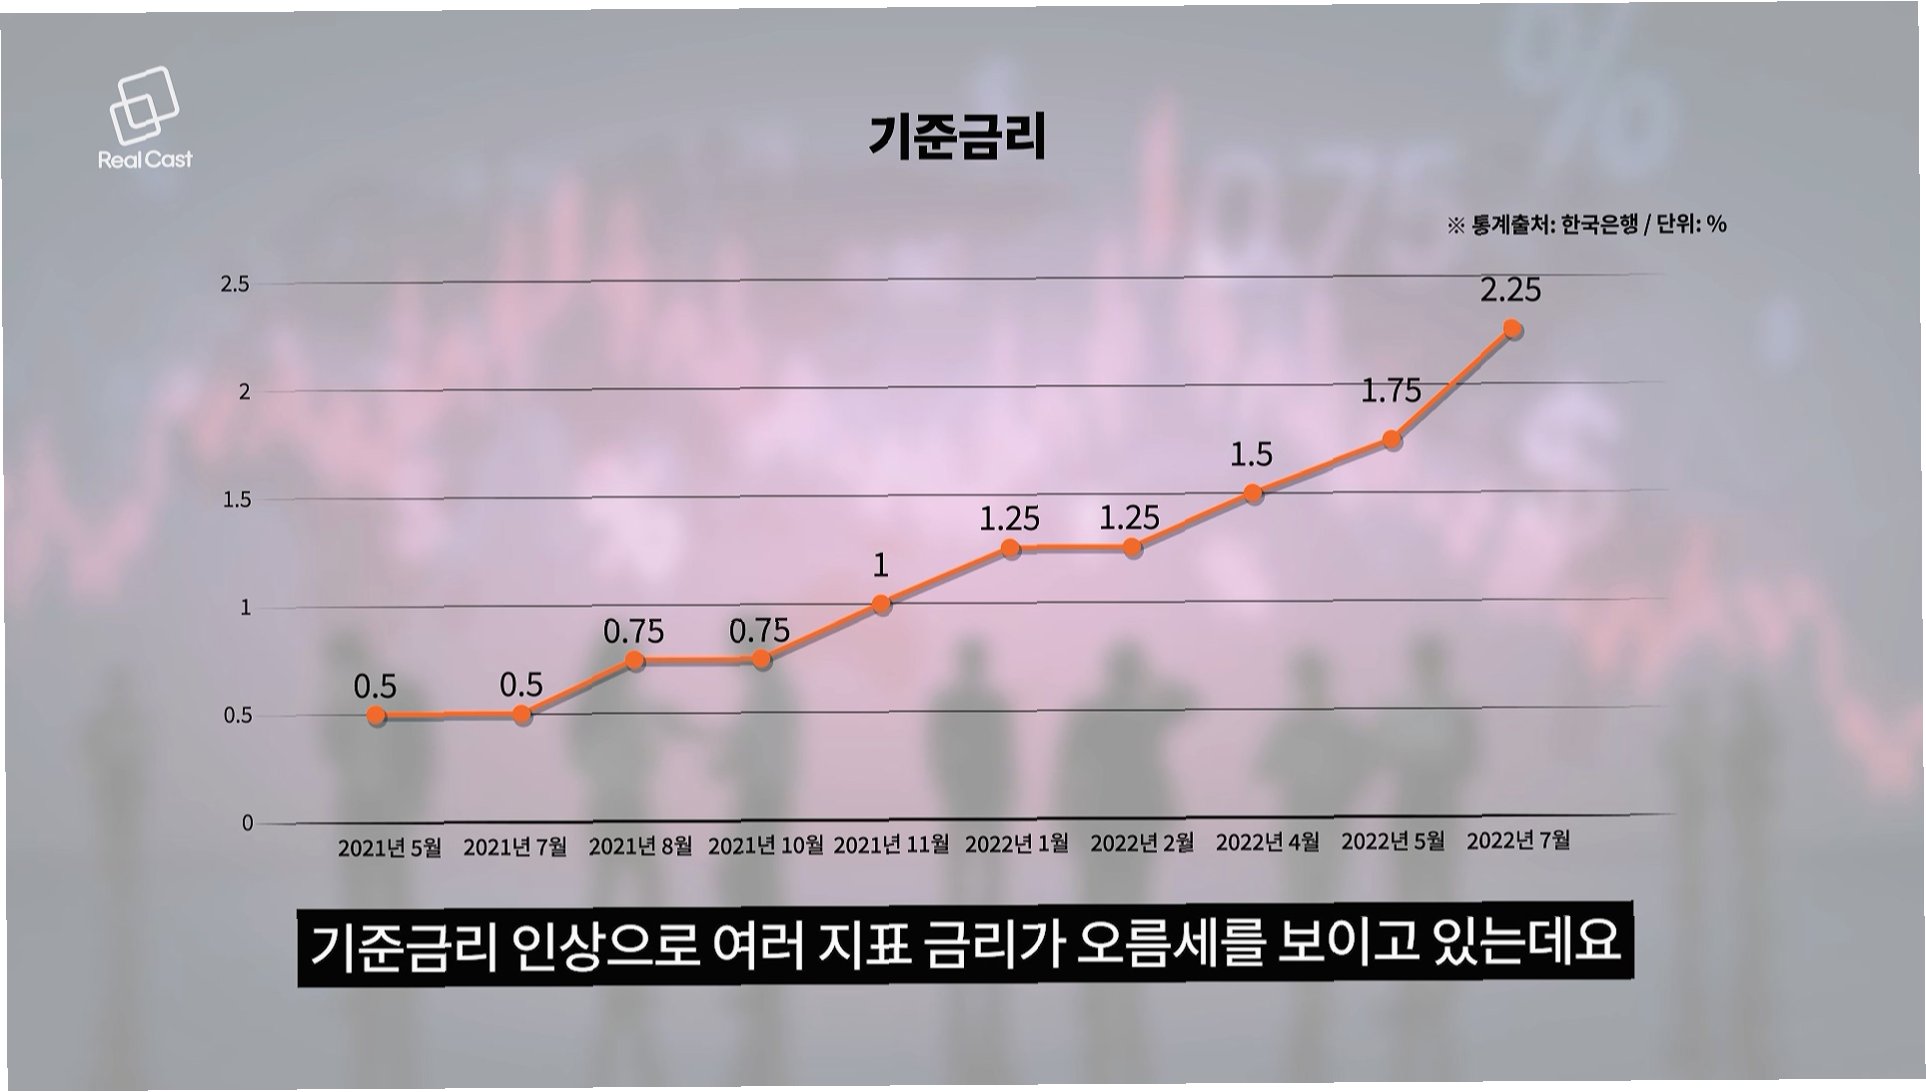
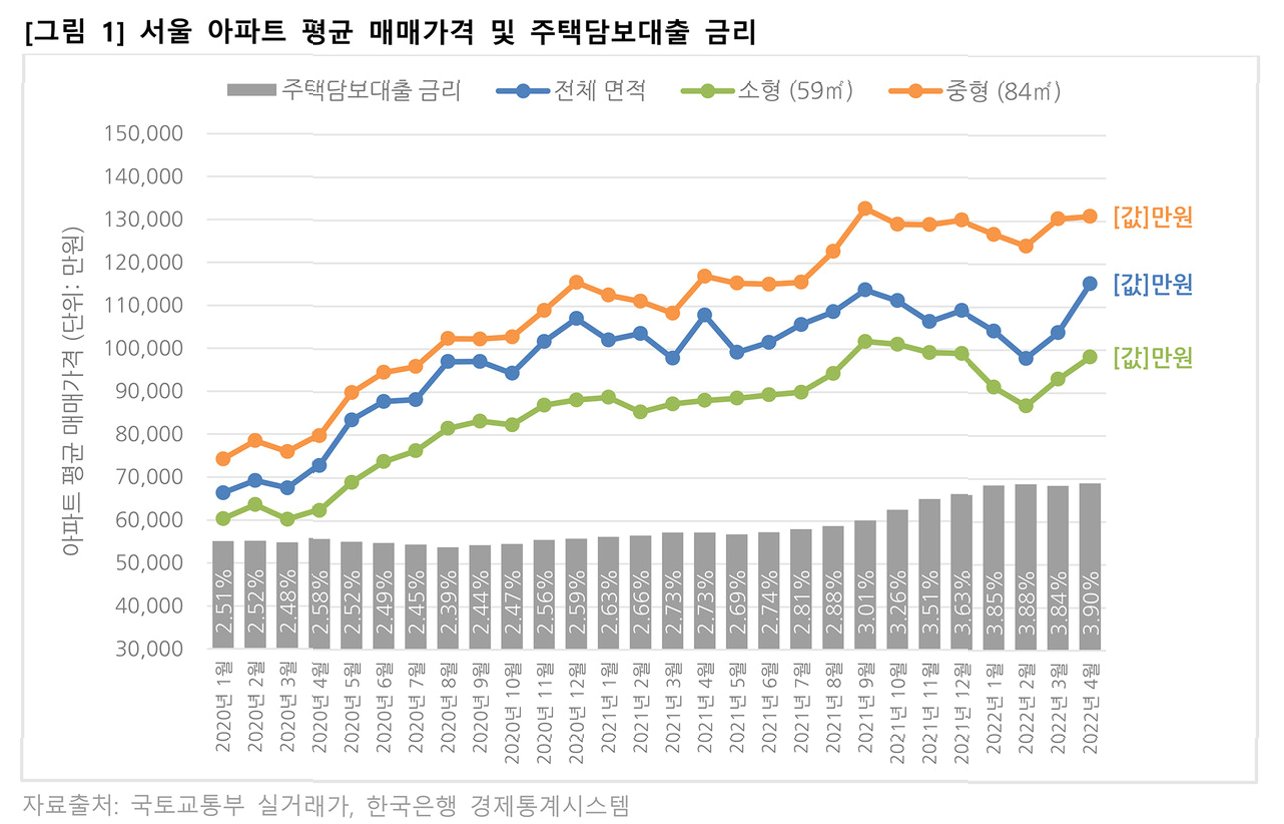
주택담보대출 금리 상승 현황 분석주택담보대출 금리가 다시 상승세를 보이고 있습니다.이에 따라 대출을 받은 사람들의 이자 부담이 더욱 커지고 있습니다.최근 5대 시중은행의 주담대 변동금리가 최고 연 6% 후반까지 상승했습니다. 금리 상승 시 예상되는 이자 부담 증가만약 금리가 연 7%라고 가정하면, 5억 원을 대출받았을 경우 원금을 제외한 이자만 월 약 292만 원에 달합니다.이는 금리 5%였을 때와 비교하면 월 83만 원, 연간 약 1천만 원가량 증가한 수치입니다.이처럼 금리 상승은 대출자의 실질적인 경제적 부담을 크게 늘립니다. 코픽스 상승과 변동금리 대출자의 미래 전망변동금리의 기준이 되는 코픽스(COFIX) 또한 상승하면서 변동금리 대출자의 부담이 더욱 커질 수 있다는 전망이 나오고 있습..
이슈 2026.10.26

은행 주담대 변동금리 6% 돌파, 차주 이자 부담 급증

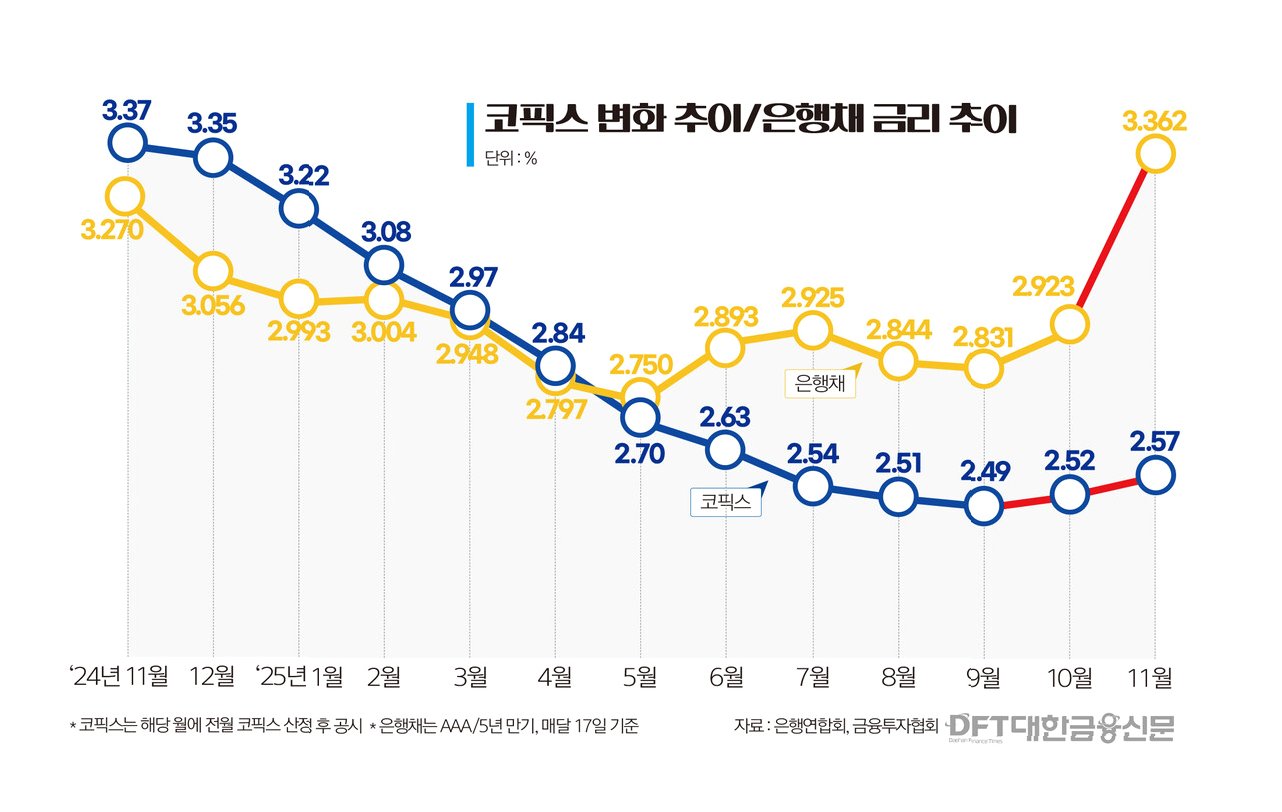
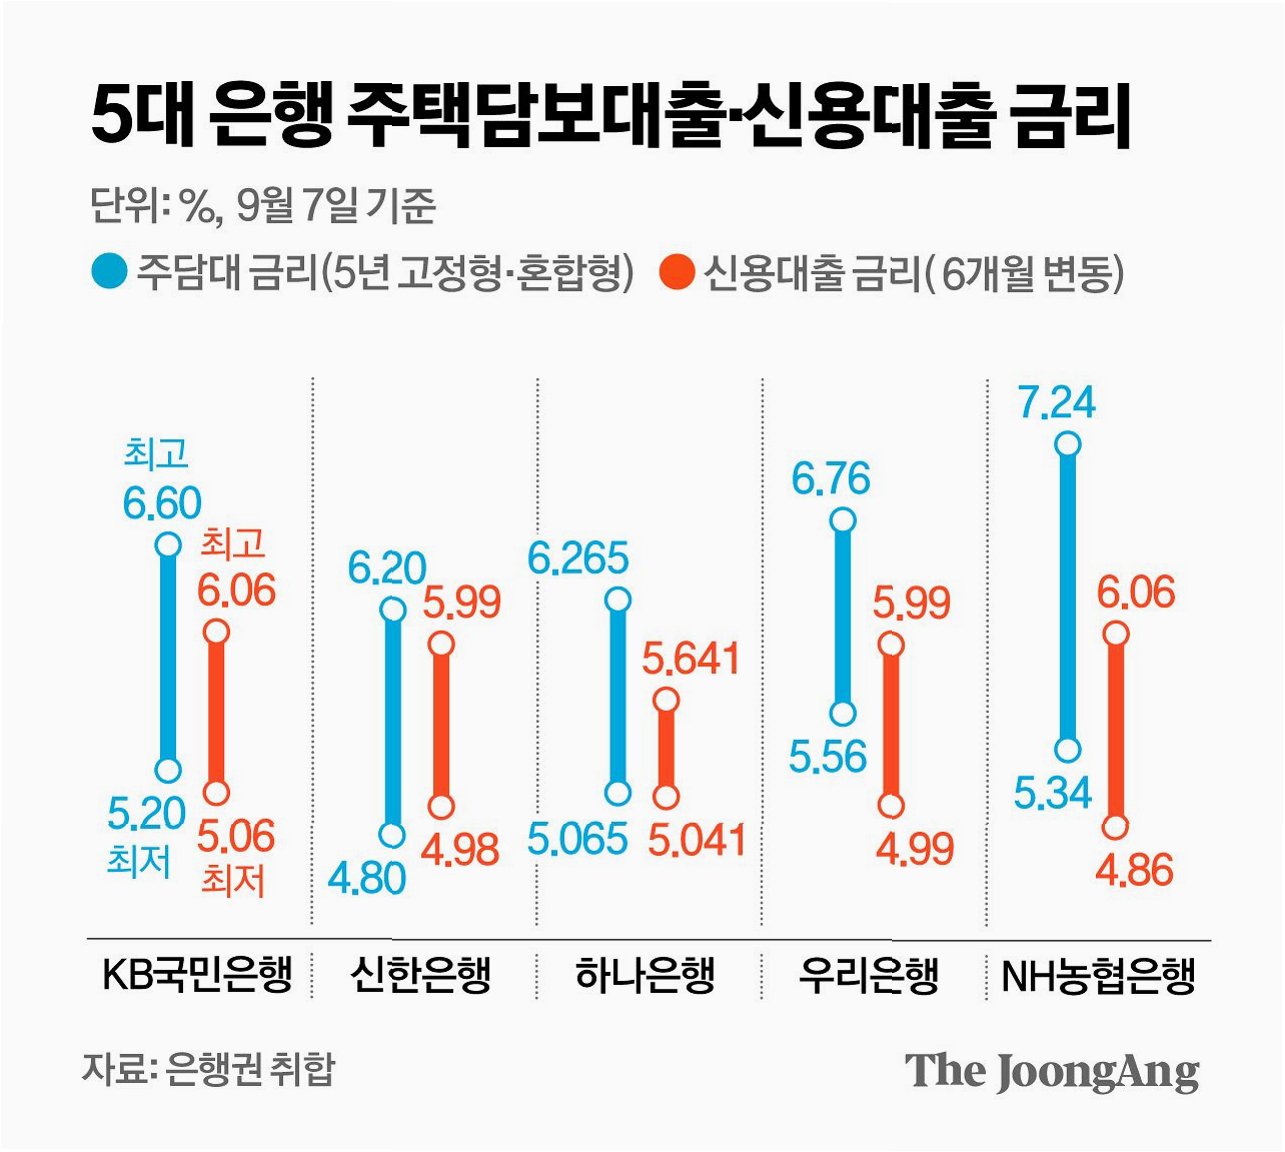
주담대 금리 상승 배경 분석최근 금리 상승 여파로 주요 은행의 주택담보대출 변동 금리 상단이 6%를 넘어섰습니다. 이는 지난달 신규 취급액 기준 코픽스 금리가 약 4년 만에 최고 수준인 0.25%p 인상된 데 따른 영향입니다. 금융채 금리를 활용하는 은행들도 금리 상승 기조가 반영되어 꾸준히 오르는 상황입니다. 이자 부담 증가 규모 및 전망정책 모기지를 제외한 은행권 주담대 중 올해 4분기 금리 변동 예정 대출 잔액은 165조 원으로 집계되었습니다. 이는 직전 분기보다 21조 원가량 늘어난 규모이며, 앞으로도 매 분기 평균 140조 원가량의 잔액에 대해 금리 변동이 이루어질 예정입니다. 최근 금리 상승 기조가 계속 이어지고 있어 차주들의 부담은 더 가중될 우려가 있습니다. 향후 금리 변동 및 ..

이슈 2026.10.17

고금리 시대, '영끌족'의 시름 깊어져…서울 부동산 경매 45% 급증

주택담보대출 금리 상승과 그 원인 분석주택담보대출 금리가 7%에 육박하면서 '영끌족'의 상환 부담이 크게 증가하고 있습니다. 이는 금융채 5년물 금리 상승과 미국 국채 금리 인상 등 대내외적인 시장금리 상승 압력 때문입니다. 이러한 추세는 국내 채권 시장에도 영향을 미쳐 대출 금리를 끌어올리는 요인으로 작용하고 있습니다. 대출 연체율 증가와 경매 시장 동향은행의 주택담보대출 금리는 4개월 연속 상승하며 3년 9개월 만에 최고치를 기록했습니다. 또한, 국내 은행의 원화대출 연체율이 상승했으며, 특히 가계대출과 주택담보대출 연체율이 눈에 띄게 올랐습니다. 이러한 상황은 고금리를 감당하지 못하는 차주들이 늘어나면서 부동산 경매 시장으로 넘어가는 물량이 증가할 수 있음을 시사합니다. 서울 부동산 경매..

이슈 2026.10.01

DSR 46% 초과 가구, 소비 축소 직면: 취약 계층의 부채 위험 분석

DSR 규제와 가계 소비의 상관관계 분석한국은행의 분석 결과, 소득 대비 원리금 상환액 비율(DSR)이 46%를 초과하는 가구부터 소비 지출이 감소하는 현상이 나타났습니다. 이는 월 소득 500만원 가구에서 매달 원리금으로 230만원을 상환하는 수준에 해당합니다. 2025년 기준으로 전체 빚 보유 가구의 11.1%가 이 기준을 넘어서는 것으로 추정됩니다. 취약 계층의 부채 부담 증가 및 연체 위험특히 소득 하위 20%인 1분위 가구의 경우, DSR 46% 초과 비중이 14.5%로 전년 대비 홀로 급증하는 추세를 보였습니다. 기준금리 0.25%포인트 상승 시 저소득층의 연체 위험이 상대적으로 더 커지는 것으로 분석되었습니다. 이에 따라 저소득 가구의 상환 부담과 소비 여력 제약을 면밀히 점검할 필요가..

이슈 2026.09.25

주담대 절벽에 실수요자 '비명'...금리 상승에 이중고

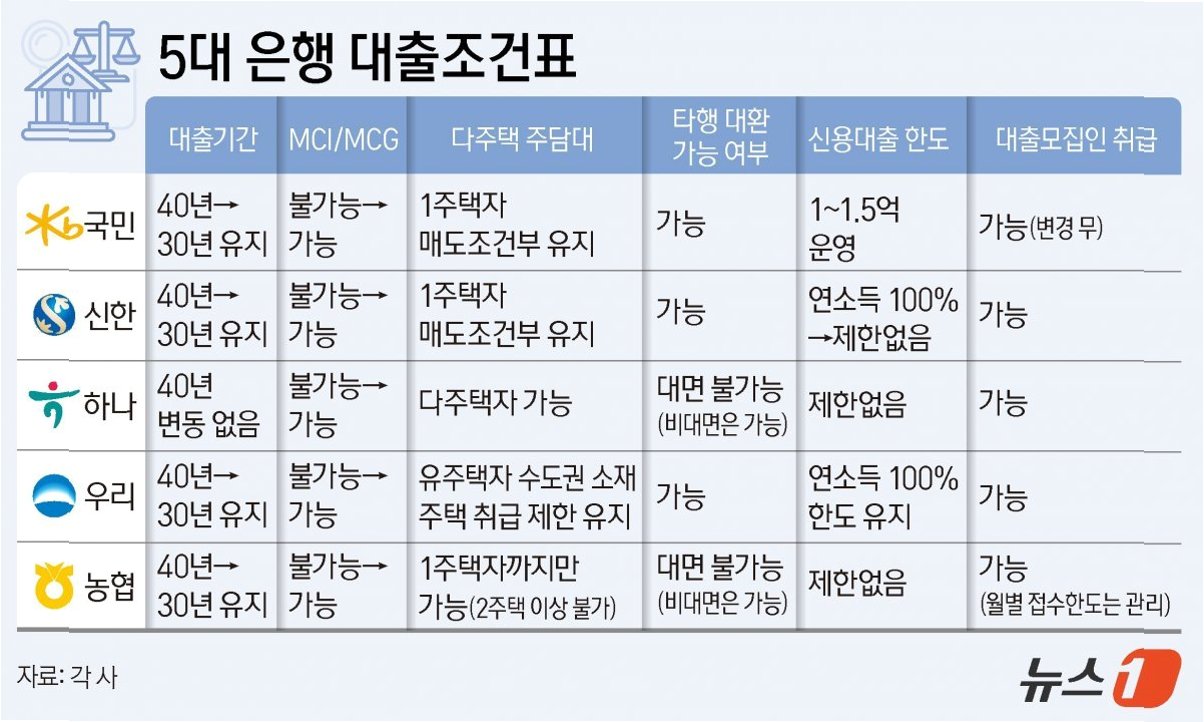
정부 규제로 인한 주택담보대출 축소 현황정부의 고강도 가계대출 규제로 인해 주택담보대출이 크게 어려워졌습니다.KB국민은행과 우리은행 등 주요 은행들은 주택자금 한도를 줄이거나 월 취급 한도를 낮추는 등 대출 문턱을 높였습니다.이로 인해 한도와 자격에 문제가 없는 실수요자마저 대출이 막히는 상황이 발생하고 있습니다. 대출 절벽과 금리 상승의 영향 분석최근 2분기 신규 주택담보대출 취급액은 역대 최대 폭으로 감소했으며, 특히 수도권과 40대에서 금액 감소가 두드러졌습니다.반면, 분할상환방식 주담대 신규취급액 기준 평균 가산금리는 지난 6월 기준 3.27%로 역대 최고 수준을 기록했습니다.집단대출의 경우 규제가 완화되었으나 일반 주담대 규제는 여전히 강화된 상태입니다. 향후 전망 및 실수요자 이중고..

이슈 2026.08.31

스페이스X 상장, 증시 넘어 실물 경기까지 영향 미칠까? 투자자 필독!

역대급 IPO 러시, 시장에 미칠 파장 분석스페이스X, 오픈AI, 엔트로픽 등 초대형 기업들의 연이은 상장이 시장에 큰 영향을 미칠 것으로 예상됩니다. 이들 기업으로 막대한 자금이 쏠리면서 증시 수급뿐 아니라 채권시장 및 실물 경기에도 부담을 줄 수 있다는 분석이 제기됩니다. 과거 대형 IPO 사례를 볼 때, 이는 증시의 중요한 변곡점으로 작용해 왔습니다. 증시 수급 문제 넘어선 금리 상승 및 경기 위축 가능성이번 IPO는 단순히 증시 내 수급 문제를 넘어 자금시장 전체의 조달 여건을 바꿀 수 있습니다. 초대형 IPO는 기업들의 자금 조달 수요를 일시에 증대시켜 금리 상승을 유발할 수 있습니다. 이는 기업의 자금 조달 부담을 가중시키고, 나아가 투자 및 소비 위축으로 이어져 경기 변곡점을 만들어낼 ..

이슈 2026.06.14

은행 대출 '눈덩이'…사상 최대 이익 뒤에 숨겨진 위험은?

사상 최대 순이익에도 드리워진 그림자국내 4대 시중은행이 지난해 사상 최대에 가까운 순이익을 기록했지만, 동시에 부실 대출이 빠르게 늘면서 자산 건전성에 대한 우려가 커지고 있습니다. 코로나19 이후 경기 둔화와 취약 차주의 상환 부담 누적, 그리고 성장 흐름의 편중이 위험 요인을 확대시키고 있습니다. 4대 은행의 지난해 연간 순이익은 총 13조 9,919억 원으로 전년 대비 약 5% 증가하며 역대 최고치를 경신했습니다. 이는 주로 예대금리차에 기반한 이자 이익 덕분입니다. 2021년과 비교하면 순이익이 39.4%나 급증했습니다. 기준금리가 인하되었음에도 은행 이자 이익은 오히려 증가하는 추세를 보였습니다. 부실 대출 증가, 자산 건전성 '적신호'외형 성장과 함께 부실 위험도 커지고 있습니다. 4대..

이슈 2026.02.08

금리 상승기, 주담대 변동금리 선택 늘어나는 이유와 현명한 대처법

주담대 변동금리 선택 비중 증가 추세최근 은행권 주택담보대출 금리가 지속적으로 상승하는 가운데, 변동형 주담대 선택 비중이 눈에 띄게 늘고 있습니다. 한국은행 경제통계시스템에 따르면, 지난해 12월 예금은행의 신규 취급 주택담보대출 중 변동금리 대출 비중은 13.4%로 전월 대비 3.6%p 상승했습니다. 이는 2024년 12월 이후 1년 만에 가장 높은 수치입니다. 이러한 현상은 고정형 주담대 금리가 변동형보다 더 높아지면서, 당장의 이자 부담을 줄이기 위해 변동형을 선택하는 차주들이 많아졌기 때문으로 분석됩니다. 김민수 한은 금융통계팀장은 "지표 금리 상승에 따라 일반 고정금리 대출 금리가 변동금리 대출 금리보다 상대적으로 높아지면서, 대출 희망자들이 고정금리 대신 변동금리를 더 많이 선택했다"고 설명..

이슈 2026.01.30
반응형