이슈
DSR 46% 초과 가구, 소비 축소 직면: 취약 계층의 부채 위험 분석
yestistory
2026. 9. 25. 08:35
반응형
DSR 규제와 가계 소비의 상관관계 분석
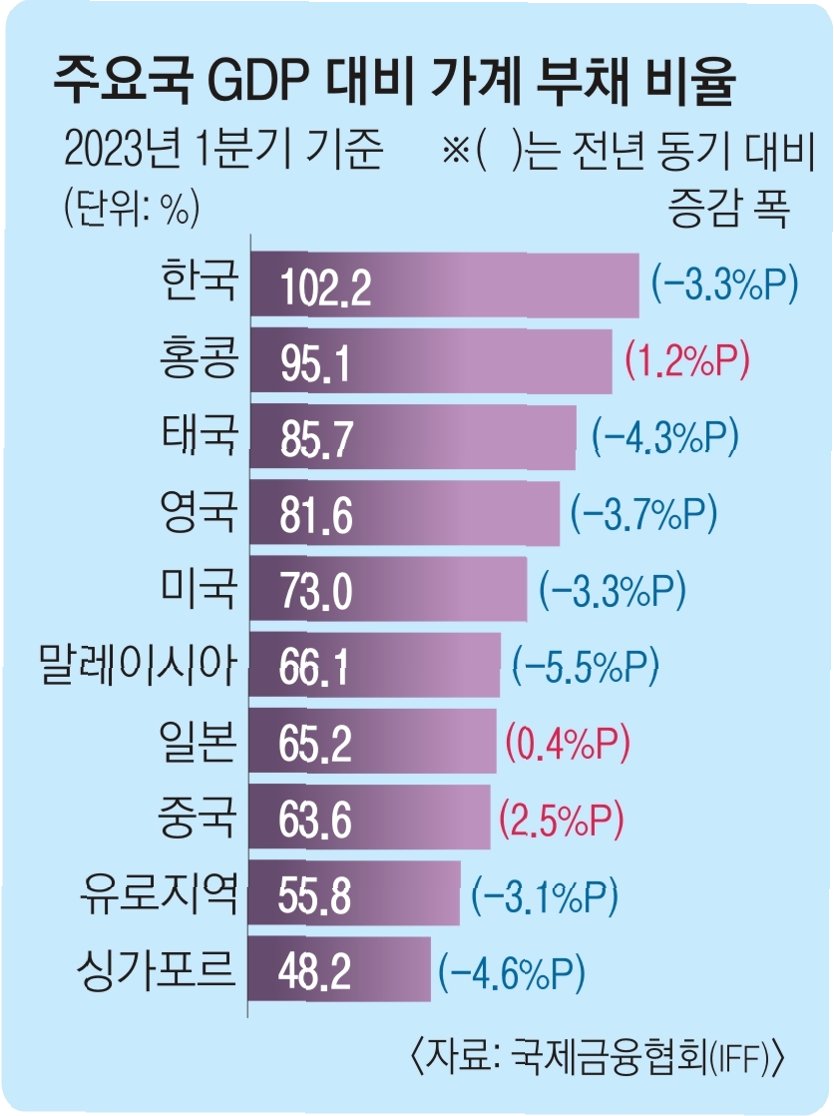
한국은행의 분석 결과, 소득 대비 원리금 상환액 비율(DSR)이 46%를 초과하는 가구부터 소비 지출이 감소하는 현상이 나타났습니다. 이는 월 소득 500만원 가구에서 매달 원리금으로 230만원을 상환하는 수준에 해당합니다. 2025년 기준으로 전체 빚 보유 가구의 11.1%가 이 기준을 넘어서는 것으로 추정됩니다.
취약 계층의 부채 부담 증가 및 연체 위험
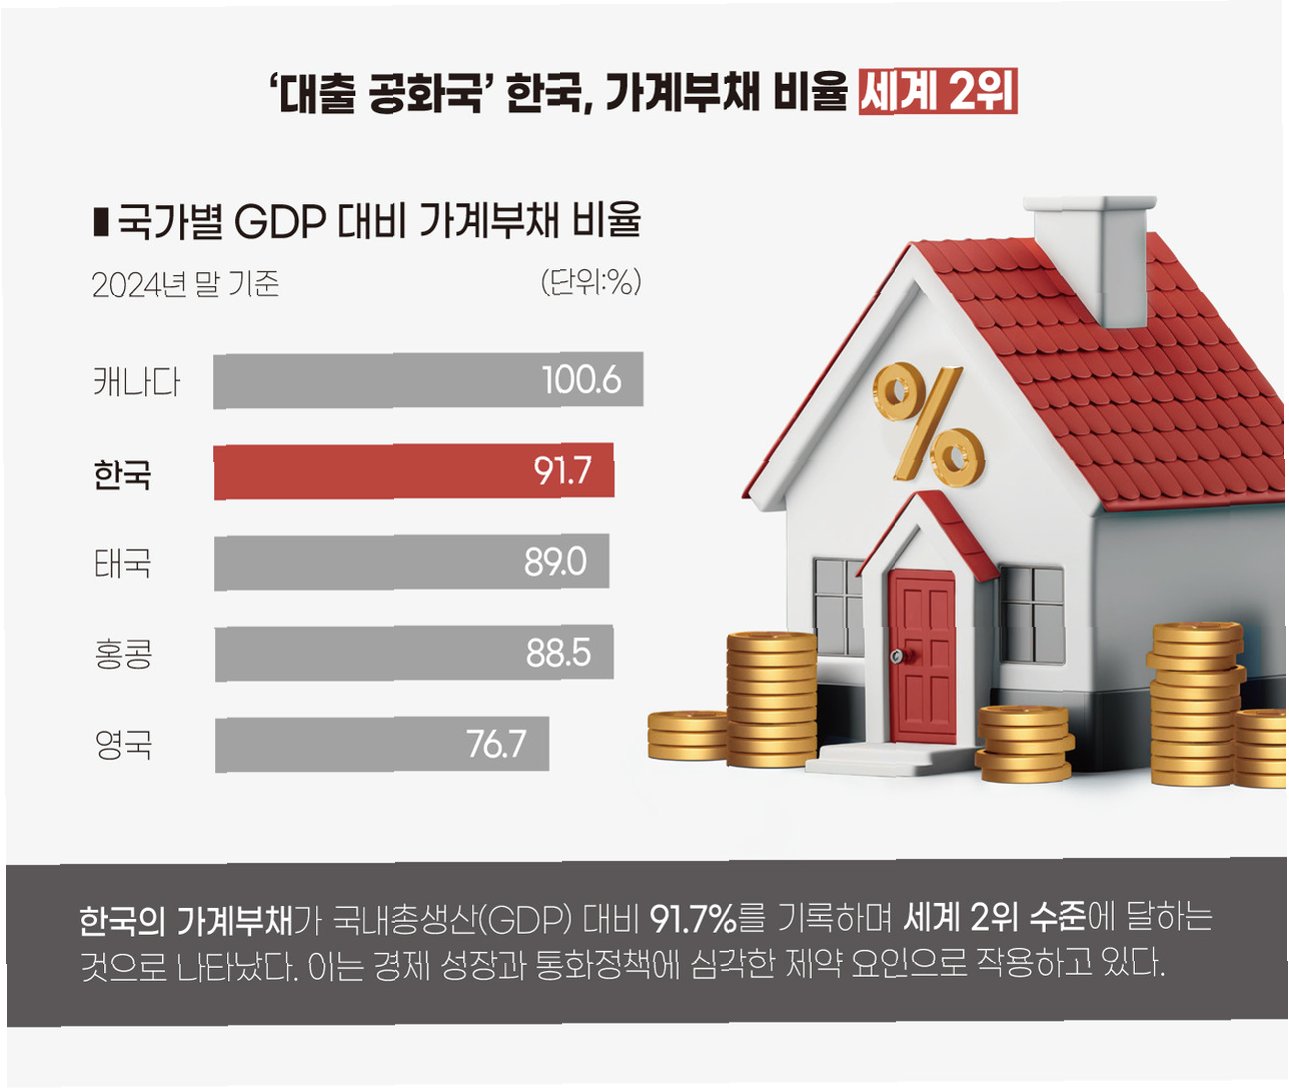
특히 소득 하위 20%인 1분위 가구의 경우, DSR 46% 초과 비중이 14.5%로 전년 대비 홀로 급증하는 추세를 보였습니다. 기준금리 0.25%포인트 상승 시 저소득층의 연체 위험이 상대적으로 더 커지는 것으로 분석되었습니다. 이에 따라 저소득 가구의 상환 부담과 소비 여력 제약을 면밀히 점검할 필요가 있습니다.
주택 구매 가구의 부채 리스크와 연체 전이 가능성
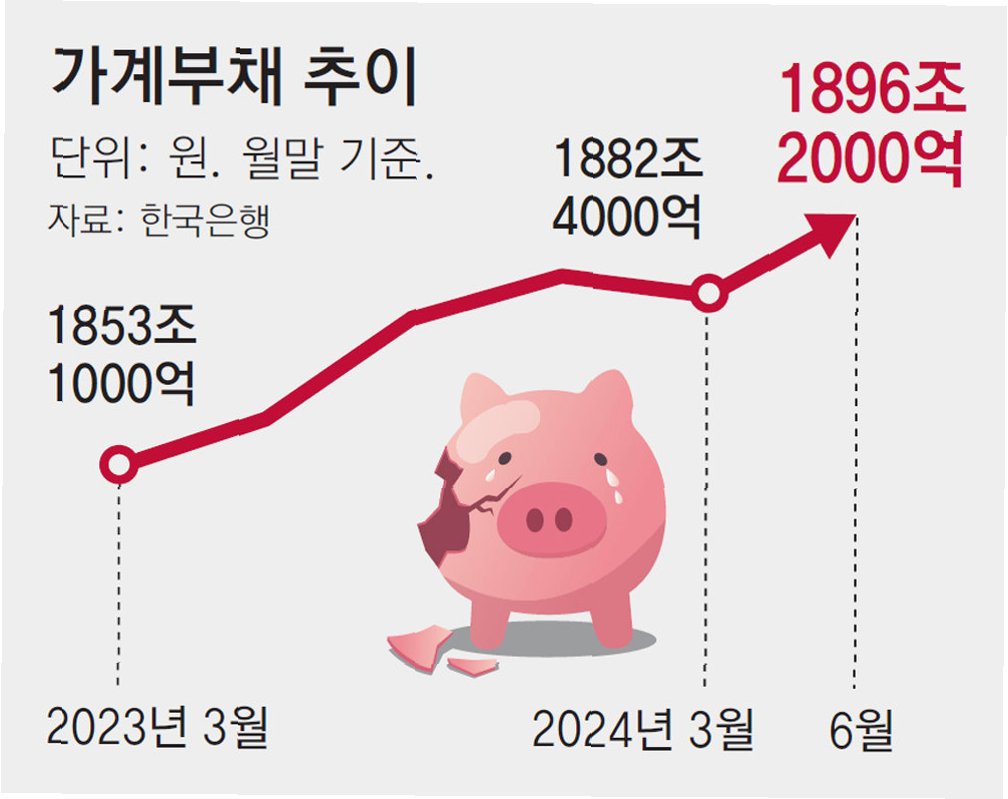
최근 주택을 구매하며 부채를 크게 늘린 가구는 금리 상승 충격에 더욱 취약한 것으로 나타났습니다. 이들 가구의 경우, 금리가 1%포인트 오르면 연체 확률이 0.81%포인트 상승하며, 한 가구원이 연체할 경우 다른 가족에게 연체가 전이될 확률은 8.8%에 달합니다. 이는 기존 주택 보유 가구의 1.9배에 해당하는 수치입니다.
핵심 요약: 가계 부채 리스크 관리의 중요성
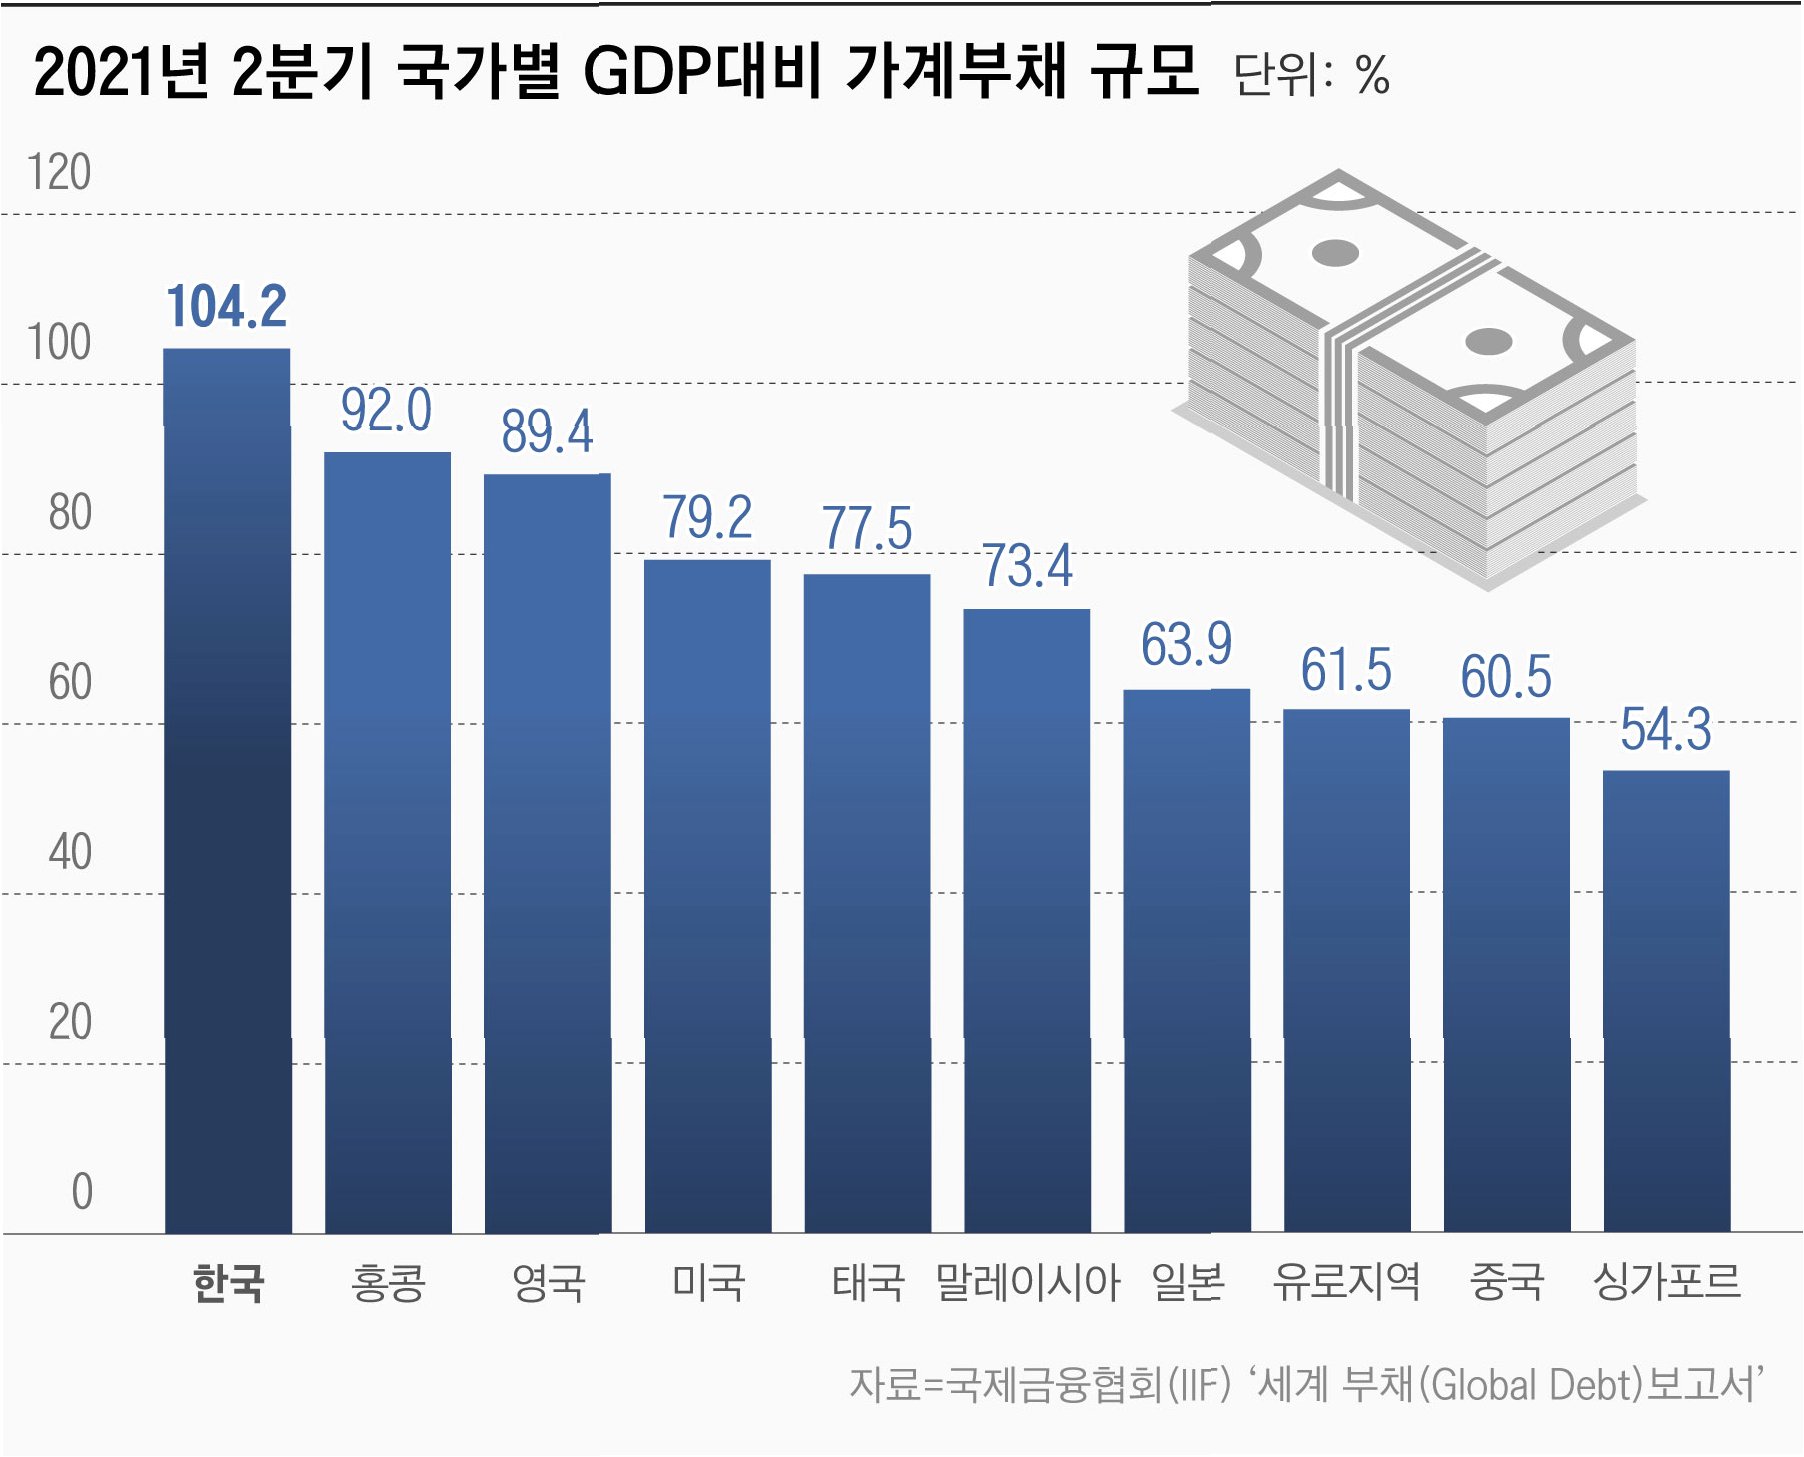
한국은행은 금리 상승에도 불구하고 전체 차입 가구의 연체율은 안정적일 것으로 전망했습니다. 그러나 고부채 주택 취득 가구의 연체 위험, 가족 간 신용 위험 전이, 저소득 가구의 상환 부담 증가는 지속적으로 관리해야 할 주요 리스크 요인으로 지적되었습니다. 따라서 취약 가구를 선별하여 지원하는 방안 마련이 시급합니다.
반응형