삼성전기, AI 수요 폭발로 내년 영업이익 112% 급증 전망
삼성전기, 고점 대비 42% 하락 속 긍정적 실적 전망
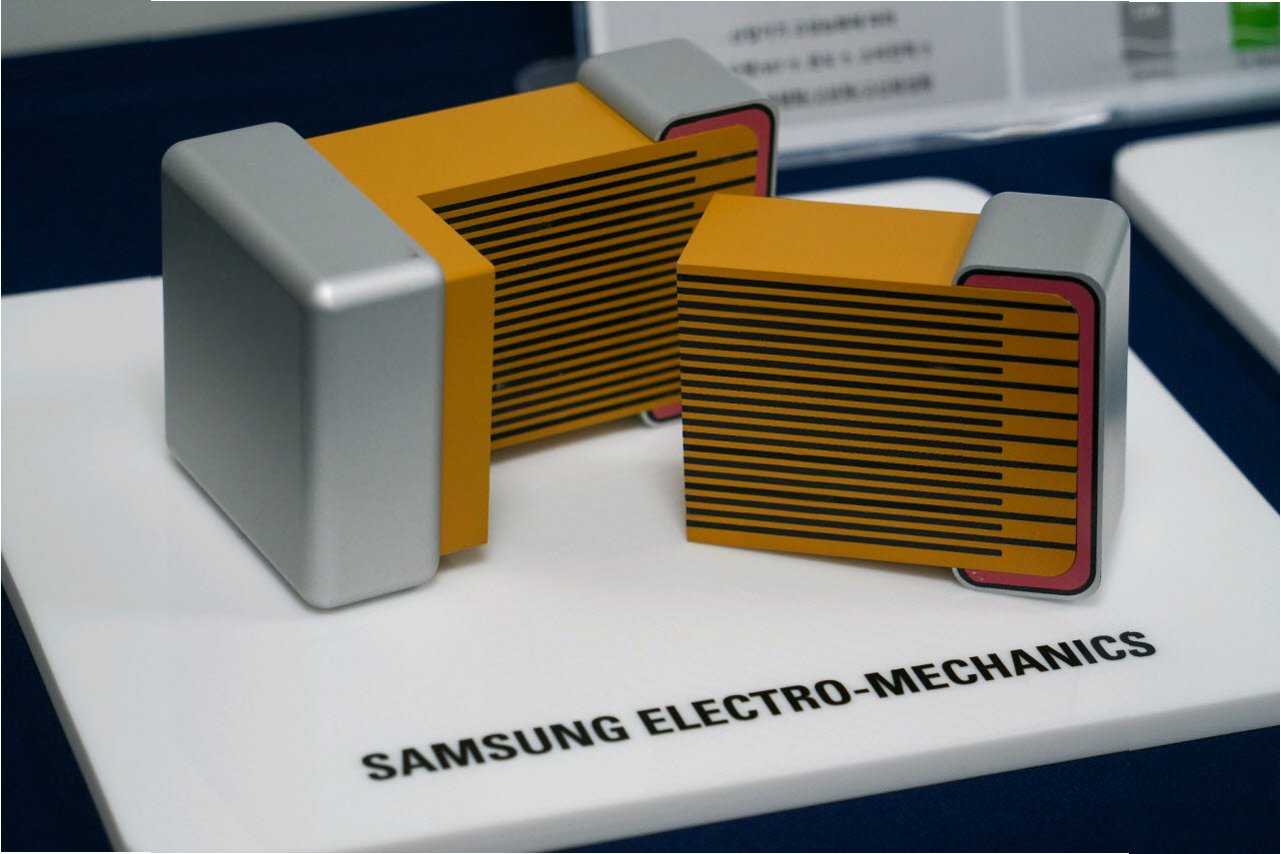
삼성전기 주가가 고점 대비 큰 폭으로 하락한 가운데, 내년 영업이익이 올해의 두 배 이상 증가할 것이라는 증권가의 긍정적인 전망이 나왔습니다. 대신증권은 내년 영업이익이 올해 예상치 대비 112.4% 증가할 것으로 전망하며 기존 전망치를 44.8% 상향 조정했습니다. 이러한 실적 개선세는 AI 데이터센터용 MLCC와 FC-BGA의 공급 부족 심화에 따른 것입니다.

AI 수요 증가, MLCC 및 FC-BGA 공급 부족 심화
AI 서버용 FC-BGA 생산시설은 이미 완전 가동에 들어갔으며, 기판의 대면적화 및 고다층화로 공급 부족이 심화되어 가격 인상 압력이 높아지고 있습니다. MLCC 역시 AI 데이터센터용 고부가 제품 생산 증가로 기존 IT·전장용 제품의 공급 여력이 줄어들고 있습니다. 일본 무라타의 범용·저수익 제품 생산 중단 결정 등은 내년 MLCC 가격 인상 가능성을 높이는 요인으로 분석됩니다.
실적 개선 및 기업가치 재평가 기대
AI용 FC-BGA와 MLCC의 공급 부족 및 평균판매단가(ASP) 상승은 삼성전기의 실적 개선과 기업가치 재평가로 이어질 것으로 예상됩니다. 이에 따라 삼성전기는 전기전자 업종 내 최선호주로 유지되었습니다. 투자의견 '매수'와 목표주가 280만원은 변동 없이 유지되었습니다.
삼성전기, AI 수요 타고 실적 반등 기대
삼성전기는 AI 수요 증가에 따른 MLCC 및 FC-BGA 공급 부족 심화로 내년 실적 개선이 크게 기대됩니다. 주가 하락에도 불구하고 긍정적인 실적 전망과 공급망 이슈는 삼성전기의 기업가치 재평가를 이끌 것으로 보입니다. 이에 따라 삼성전기는 전기전자 업종 내 최선호주로 추천되었습니다.